要点速览
先核对供应商、物料、单位和已确认的收货数量,再比较发票金额与约定成本。把价格差异与尚未收到的数量分开。发现差额意味着需要调查,并不等于已取得供应商贷项或实现了节省。
先把三份单据对应起来
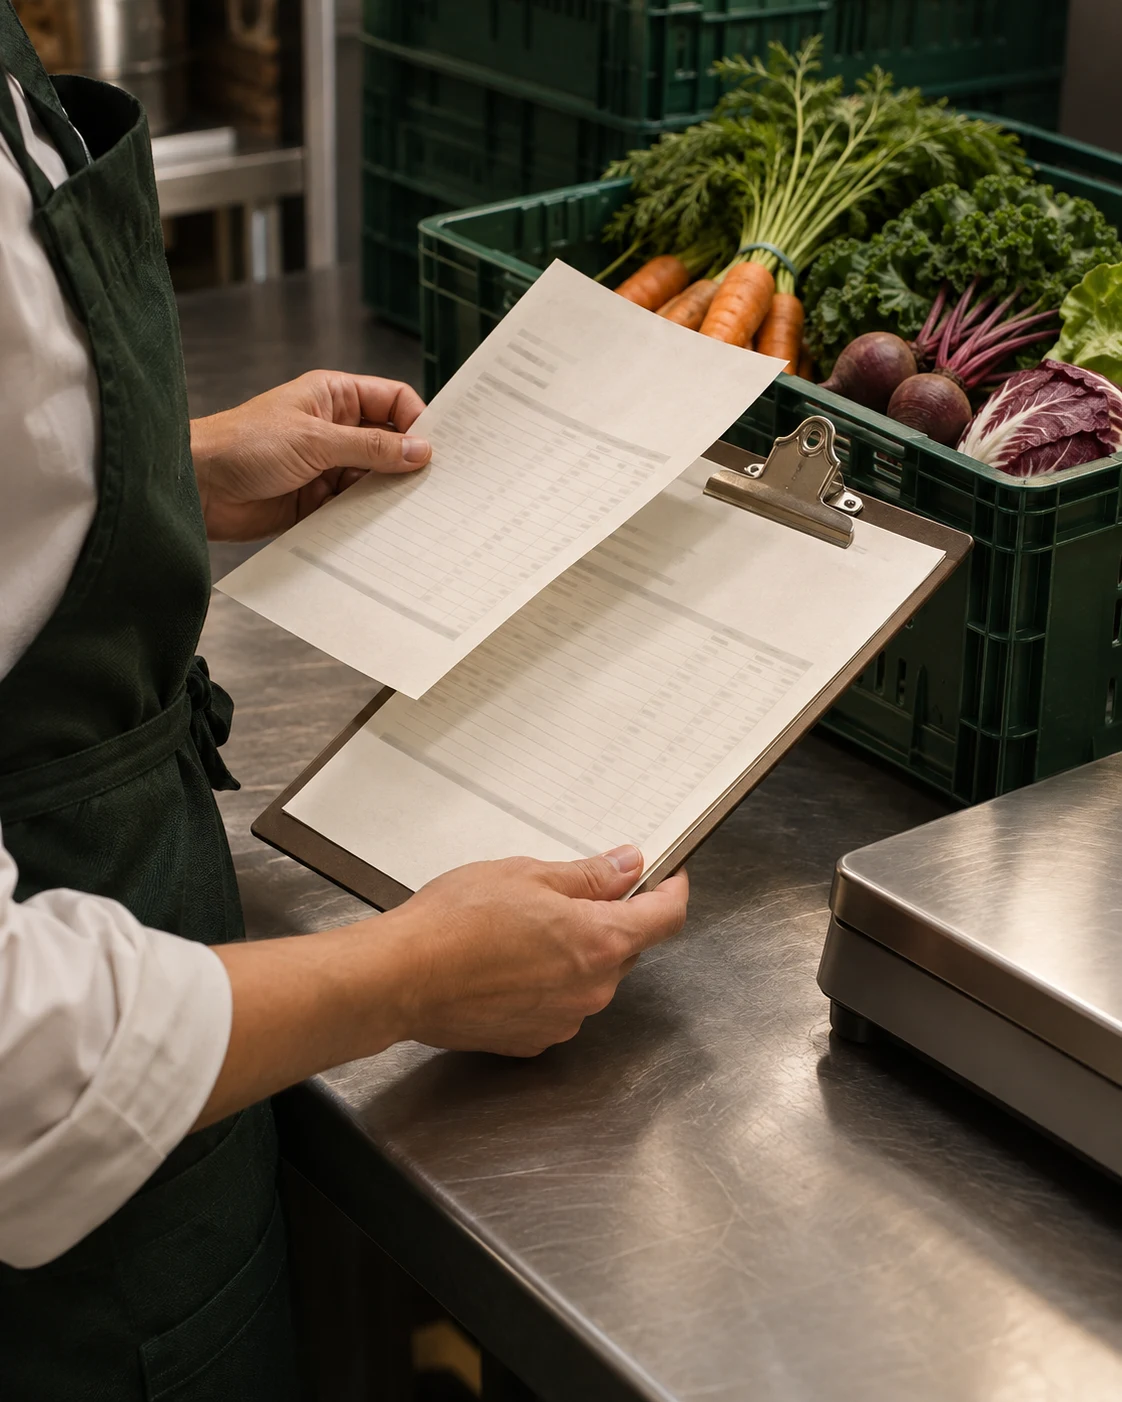
收集同一门店、供应商和物料的已批准采购订单、实际收货凭证与发票。保留编号、日期、基础单位、币种和约定单价。采购数量不能证明已经交货,发票也不能替代盘点或验收。采用一致的税务口径;下面的假设案例不含税,不是当地法定记账方式或付款决定。
完整计算示例与审核决定
虚构订单 PO-01 为10 kg,约定每 kg 成本4个货币单位,另有订单运费10。REC-01 确认已收6 kg。INV-01 将这6 kg 按4.5计价,并收取全部运费:6 × 4.5 + 10 = 37。按明确规定的首次发票核对口径,预期金额为6 × 4 + 10 = 34。因此差额是37 − 34 = +3。记录价格问题并安排复核,不要为了消除差额而修改实际收货数量。这些数值不是市场报价或客户成果。
订单运费只计一次
其余4 kg 实际到货并形成 REC-02 后,第二张发票按约定单价计为4 × 4 = 16,不再加入同一笔运费。两次预期金额合计34 + 16 = 50,发票合计37 + 16 = 53,总差额仍为+3。这是 Kivloo 当前发票核对的运费口径,不是所有供应商都采用的计费规则。收货入库时另按订单数量分摊运费形成库存成本;不能用那个不同口径的库存金额替代这里的发票比较。
数量不一致时先停止金额匹配
另一种独立情景是:发票写10 kg,而实际只收6 kg,存在4 kg 未匹配数量。先查收货、单据或开票问题,再判断金额是否可比。Kivloo 会阻止累计开票数量超过已记录收货量。不要补造收货记录、重复录入第一张发票,或把尚未到货的采购量说成已经消耗。数量与价格是不同问题,不能用一个总差额把它们掩盖。
留下另一位同事能够复核的记录
中文 CSV 包含首次发票、后续收货与发票、数量不符的替代案例,以及真正的空白行。它保存数值,不会自动重算。修改后重新计算,未知金额保持空白。数量不符行特意不填写可比的金额差异;空白不表示零。把原始凭证和审核负责人连在一起,保留问题、处理依据与尚未结束的事项。已发现差异、审核结论与供应商接受的更正不能混为一谈。
核实 Kivloo 当前的处理边界
Kivloo 采购测试版在网页端人工核对已收货的批准订单和发票,拒绝同一供应商的重复发票编号,并显示记录的成本差异。全部订单运费只进入首次发票核对,后续发票不再重复加入。需要网页端设置和有效网络连接,扫描是需要单独复核的流程。内部审批不会向供应商自动发送订单,也不代表自动追回贷项、付款授权或保证提高毛利。
餐厅发票核对:先核实收货,再比较金额
完整假设案例
| 发票 | 数量 kg | 预期金额 | 发票金额 | 差额 | 审核 |
|---|---|---|---|---|---|
| INV-01 | 6 | 34 | 37 | +3 | 调查单价 |
- 发票
- INV-01
- 数量 kg
- 6
- 预期金额
- 34
- 发票金额
- 37
- 差额
- +3
- 审核
- 调查单价
你的记录
下载发票核对 CSV实用问答
+3就是节省吗?
不是。这是假设发票相对约定核对口径的差额。凭证、审核与可能的供应商更正需要分别确认。
CSV会自动重算吗?
不会。文件是示例数值与空白行,修改后必须重新核对数量、运费和总额。