食品追溯配方成本与菜单决策
食品出成率怎么算: 从采购重量算到可用份量成本
用可用产出除以采购量得到出成率,再用采购总成本除以可用产出,乘以每份用量得到份成本。初加工与烹饪应分开测量,每项损耗只计算一次。
要点速览
用可用产出除以采购量得到出成率,再用采购总成本除以可用产出,乘以每份用量得到份成本。初加工与烹饪应分开测量,每项损耗只计算一次。
先定义测量口径
先定义测量阶段:采购原料、处理后净料,还是熟制成品。分子和分母使用一致的重量口径,容器先去皮,并记录供应商、批次、加工方法、日期和秤具。通用出成率表只是初始假设,不能证明本店这批原料的实际表现。采购标准应建立在实际规格和工艺的测试上。
完整算例与复核决定
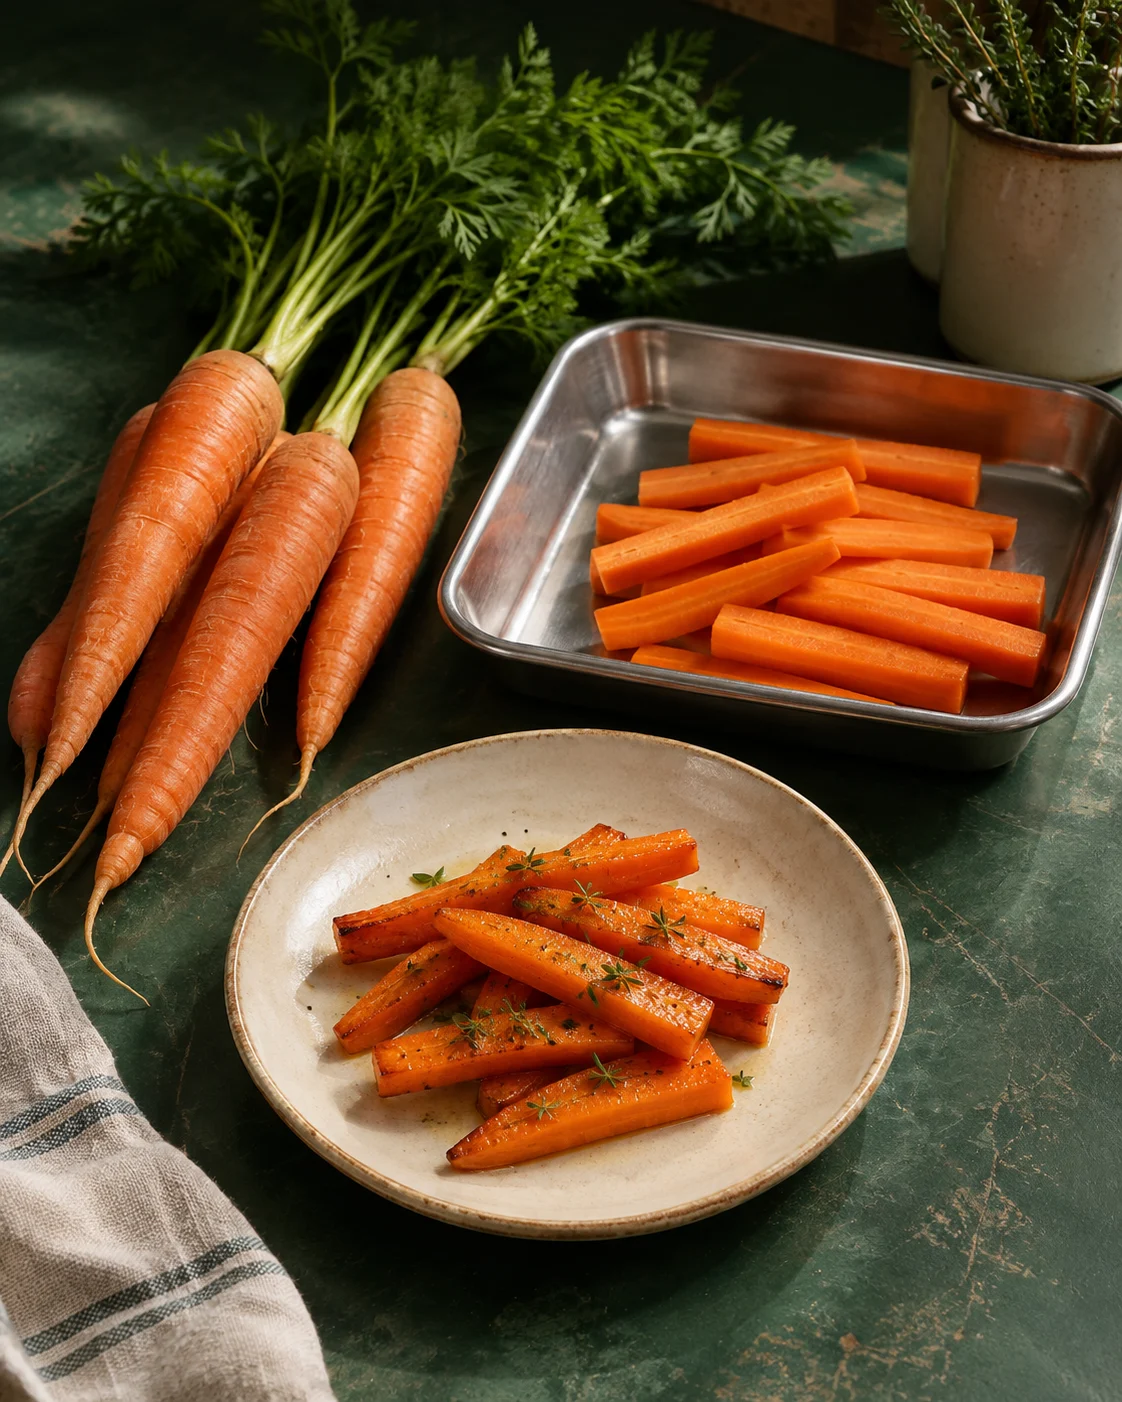
虚构测试:采购 10 kg,每千克 €3,总成本 €30。初加工后得到 8 kg 可用净料,出成率为 8 ÷ 10 = 80%。可用成本是 30 ÷ 8 = €3.75/kg。每份用 0.20 kg 净料,可以做 40 份,每份 €0.75。直接用采购单价 €3/kg 核算净料份成本,就漏掉了加工损耗。欧元只是算例币种,并非市场报价。
检查结果与适用边界
若烹饪后剩 6 kg,烹饪阶段出成率为 6 ÷ 8 = 75%,全过程为 6 ÷ 10 = 60%。每份熟料 0.15 kg,仍得到 40 份,每份 €0.75。应采用两阶段计算或全过程出成率,不能在已经计入净料损耗的单价上再次扣除同样损耗。添加水分或混合其他原料的菜品,需要单独定义配方产出口径。
选择下一步行动
比较供应商时使用等价规格。另一个虚构报价为 €3.20/kg,实测出成率 90%,可用单价约 €3.56/kg,低于 €3、80% 方案的 €3.75。但此比较不包含不同人工、运费、质量及副产品价值,因此不能认定较高采购单价总是更划算。先调查出成率变化,再决定是否调整供应商或份量。
使用可下载记录
CSV 保留初加工和熟制两个完整算例及空白记录。替换采购重量、总成本、实测产出和每份重量后,需手工重新计算;文件为普通数值,没有自动公式。拒绝零产出和混用单位。副产品只有真实计价时才单列,不能预先扣除假定回收价值,也不能把同一修整损耗作为第二笔采购成本。
核对 Kivloo 操作流程
Kivloo 采购测试版使用配方用量和批次产出来计算原料需求及生产成本。请主动录入测试后的标准,并与实盘和实际产出比较。本工作表是人工成本辅助,不会自动执行出成率试验。功能需要网页端配置和有效连接;内部采购审批不会自动把订单发给供应商,使用建议前应核对当前流程。
食品出成率怎么算:从采购重量算到可用份量成本
完整算例
| 采购量 | 可用量 | 出成率 | 每份成本 |
|---|---|---|---|
| 10 kg | 8 kg | 80% | €0.75 |
- 采购量
- 10 kg
- 可用量
- 8 kg
- 出成率
- 80%
- 每份成本
- €0.75
您的记录
下载完整算例 CSV实用问答
编辑后 CSV 会自动重算吗?
不会。文件保存算例数值与空白行,修改数据后需重新计算,统一单位并核实结果再使用。
这些算例是已测得的经营成果吗?
不是。它们是列明假设的虚构规划算例,不能证明节省金额或保证经营结果。